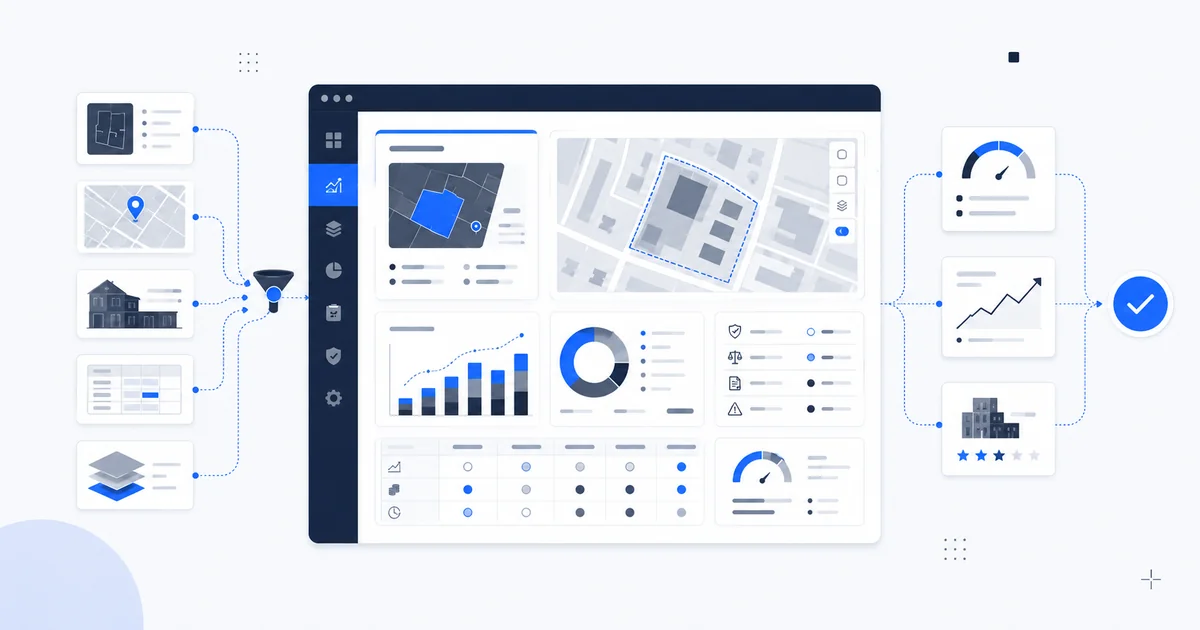
Un outil d'analyse d'opportunité marchand de biens sert à répondre à une question simple : ce dossier mérite-t-il une offre, et à quel prix maximum ? Entre une piste intéressante et une opération rentable, il y a une chaîne de vérifications : marché, foncier, urbanisme, travaux, fiscalité, financement, délai et scénario de sortie.
Une opportunité peut venir d'une annonce, d'un agent, d'un apporteur, d'un notaire ou d'une prospection foncière. Sa source importe moins que sa capacité à tenir dans un compte d'opération prudent.
Les profils les plus expérimentés se méfient surtout des hypothèses trop propres : prix vendeur optimiste, modèle de rentabilité séduisant, division supposée possible, ou donnée cadastre lue trop vite.
Réponse courte : quel outil utiliser pour analyser une opportunité marchand de biens ?
Analyser une opportunité consiste à expliciter un scénario de transformation, son prix d'achat maximum et les risques encore ouverts. L'outil de cette étape est le compte d'opération : il rapproche prix de sortie, coûts, délai et marge cible pour remonter au prix maximum que vous pouvez offrir. Sur une division parcellaire, le simulateur gratuit de prix d'achat maximum fait ce calcul sans tableur. La grille ci-dessous sert à décider si le dossier mérite une offre, et à quelles conditions.
Les quatre dimensions d'une opportunité
Une opportunité marchand de biens doit être lue sous quatre angles.
| Dimension | Question |
|---|---|
| Marché | Le prix de sortie est-il réaliste ? |
| Faisabilité | Le scénario est-il autorisable et techniquement crédible ? |
| Économie | La marge tient-elle après frais et aléas ? |
| Exécution | Le délai, les travaux et les partenaires sont-ils maîtrisables ? |
Une faiblesse sur un seul de ces points peut suffire à changer le prix maximum d'achat.
De la piste au scénario
La première étape consiste à nommer le scénario. Un bien ne s'analyse pas de la même manière selon ce que le marchand veut en faire.
Scénarios fréquents :
- achat-revente après travaux ;
- division d'appartement ;
- revente par lots ;
- division foncière ou détachement de parcelle ;
- restructuration d'immeuble ;
- changement d'usage ;
- conservation temporaire d'un lot ;
- achat avec renégociation forte.
Nommer le scénario permet de chercher les bonnes données. Pour une division foncière, le PLU et l'accès sont centraux. Pour une revente après travaux, le prix de sortie et le coût chantier dominent. Pour une revente par lots, la liquidité de chaque lot devient clé. Cette étape arrive en aval du premier tri : la sélection rapide d'une annonce est traitée dans analyser une annonce avant d'appeler.
Les données à réunir
Avant de faire une offre, le marchand doit réunir assez d'éléments pour défendre son prix.
| Donnée | Rôle |
|---|---|
| Adresse exacte | Croiser marché, cadastre, PLU et environnement |
| Ventes DVF | Cadrer les prix réellement signés |
| Annonces concurrentes | Lire la pression commerciale actuelle |
| Cadastre | Comprendre parcelle, limites, accès, bâti |
| PLU | Vérifier constructibilité, usage, stationnement |
| Photos | Repérer travaux, divisions, anomalies |
| Documents | Diagnostics, copropriété, plans, charges |
| Prix de sortie | Construire le chiffre d'affaires prudent |
| Coûts | Travaux, frais, portage, études |
| Délai | Mesurer le risque de trésorerie |
L'analyse devient fragile quand une hypothèse majeure reste non vérifiée.
L'adresse conditionne presque toutes les autres lignes. Sur les biens qu'il retient, Immonator part de l'adresse retrouvée derrière l'annonce et réunit déjà la parcelle, le zonage PLU, les mutations DVF+ du secteur, les données du bâti et les scénarios de division simulés. Les documents du vendeur, le prix de sortie, les coûts et le délai restent à établir. Le croisement des sources est détaillé dans croiser DVF, cadastre et PLU, la construction du prix de sortie dans estimer un prix de revente avec DVF.
Exemple : un immeuble en revente par lots
Dans cet exemple fictif, un agent envoie un immeuble de rapport à 520 000 euros : quatre lots, dont deux occupés, dans une rue passante. Le marchand envisage un rafraîchissement, une mise en copropriété et une revente à la découpe.
Première analyse :
| Poste | Hypothèse |
|---|---|
| Prix affiché | 520 000 euros |
| Prix d'achat cible | 480 000 euros |
| Frais d'acquisition (régime marchand de biens) | 10 000 euros |
| Travaux et parties communes | 70 000 euros |
| Mise en copropriété, diagnostics, géomètre | 14 000 euros |
| Frais financiers et portage sur 18 mois | 30 000 euros |
| Frais de commercialisation | 18 000 euros |
| Coût total | 622 000 euros |
| Revente des 4 lots | 760 000 euros |
| Marge avant fiscalité et aléas | 138 000 euros |
Pour rendre le test reproductible, supposons quatre reventes à 190 000 euros chacune. Une baisse de 8 % sur deux lots retire 30 400 euros de recettes : 2 × 190 000 × 8 %. À coûts constants, les recettes deviennent 729 600 euros et la marge avant fiscalité et aléas passe de 138 000 à 107 600 euros.
Les 760 000 euros supposent que les deux lots occupés se vendent libres. C'est l'hypothèse la plus fragile du dossier : elle se vérifie sur les baux et les règles applicables, avec le notaire. Vendus occupés, ces lots se comparent à des ventes de lots occupés. Si le délai dépasse les 18 mois budgétés, il faut ajouter les frais financiers et le portage des mois supplémentaires.
La bonne décision peut être : appeler l'agent, demander les baux, les charges, les diagnostics et les plans, puis formuler une offre conditionnée plus basse.
Prix maximum d'achat
Prix maximum d'achat = chiffre d'affaires prudent - coûts hors achat - marge cibleLe calcul part du prix de sortie prudent, pas du prix affiché : si le vendeur est au-dessus, le dossier reste en surveillance ou devient un sujet de négociation.
Sur l'immeuble de l'exemple, avec le scénario prudent (729 600 euros de recettes) et une marge cible de 100 000 euros, il reste 497 600 euros après travaux, mise en copropriété, portage et commercialisation (132 000 euros). Ce montant doit couvrir le prix et les frais d'acquisition, environ 2 % au régime marchand de biens : le prix maximum ressort autour de 487 000 euros. Le prix cible de 480 000 euros tient, avec 7 000 euros de marge de manœuvre, et l'offre reste nettement sous les 520 000 euros affichés.
Sur une division parcellaire, le simulateur fait ce bouclage pour vous : il recalcule les frais de notaire et le financement au prix d'achat recherché. Le détail poste par poste se construit dans un compte d'opération marchand de biens.
Score d'opportunité
Pour comparer plusieurs dossiers, un score simple peut aider.
| Critère | Note sur 5 |
|---|---|
| Décote ou création de valeur | |
| Faisabilité PLU/cadastre | |
| Liquidité de sortie | |
| Complexité travaux | |
| Délai administratif | |
| Besoin de trésorerie | |
| Qualité des informations | |
| Négociabilité vendeur |
Le score ne décide pas à la place du marchand. Il force à objectiver les risques et à comparer les dossiers entre eux.
Il doit aussi faire apparaître les faux positifs : le deal qui semble bon parce que le prix est bas, mais dont le PLU, le financement, les travaux ou la liquidité rendent l'offre difficile à défendre.
Quand faire une offre
Une offre se justifie quand :
- le scénario est clair ;
- le prix de sortie a une base crédible ;
- le PLU ne bloque pas le projet dès le départ ;
- les travaux semblent proportionnés ;
- le vendeur ou l'agent donne accès aux informations ;
- le prix maximum d'achat peut être défendu ;
- le dossier a une probabilité raisonnable d'aboutir.
Sinon, écartez, surveillez ou renégociez avant d'y consacrer plus de temps.
Erreurs fréquentes
Analyser sans scénario
Un bien "avec potentiel" ne veut rien dire tant que le scénario n'est pas nommé. Chaque scénario a ses contraintes propres.
Garder les hypothèses dans la tête
Les hypothèses doivent être écrites. Sinon, elles deviennent difficiles à défendre devant un associé, une banque ou un vendeur.
FAQ
Qu'est-ce qu'une opportunité marchand de biens ?
C'est un bien ou un foncier qui peut créer de la valeur après transformation, division, travaux, recomposition ou revente par lots, avec une marge suffisante après frais et aléas.
Comment éviter une fausse bonne affaire ?
Challengez les hypothèses une par une : prix de sortie, coûts travaux, financement, PLU, accès, délai et demande locale. Une opportunité sérieuse doit rester cohérente avec un scénario prudent.
En résumé
Analyser une opportunité marchand de biens consiste à transformer une piste en décision : un scénario nommé, des risques identifiés et un prix maximum d'achat que vous pouvez défendre. Quand plusieurs leviers se combinent sur un même bien, vérifiez que la valeur d'un même aménagement n'est pas comptée deux fois : voir le cumul de leviers de création de valeur.